Para acceder al Kit Consulting había que ser una pyme de entre 10 y menos de 250 empleados con domicilio fiscal en España, estar al corriente de obligaciones (sin incurrir en las prohibiciones del art. 13.2 de la Ley 38/2003) y no superar el límite de ayudas de minimis. El bono se consumía con un asesor digital adherido. Lo fija la Orden TDF/436/2024.
Si además estás comparando ayudas, la diferencia entre las dos está explicada en Kit Digital vs Kit Consulting.
Antes de plantearse cualquier ayuda, lo primero es saber si tu empresa encaja. Con el Kit Consulting, el programa de asesoramiento digital de Red.es, los requisitos eran claros pero tenían varias capas que conviene desglosar para no llevarse sorpresas. En este artículo te explico, con la base de las bases reguladoras (la Orden TDF/436/2024), qué requisitos pedía el programa: el tamaño de la empresa, el domicilio, la situación fiscal y administrativa, y las condiciones para consumir el bono. Es una pieza informacional sobre la mecánica del programa: el plazo de solicitud está cerrado, así que aquí no hay un «solicítalo ya», sino la explicación de quién podía acceder y por qué, útil tanto para entender el programa como para preparar la elegibilidad ante futuras convocatorias.
¿Qué tamaño de empresa podía pedirlo?
El requisito más definitorio era el tamaño. El Kit Consulting estaba dirigido a pymes de entre 10 y menos de 250 empleados, conforme a la definición de pyme del Reglamento (UE) n.º 651/2014. Esto deja fuera a dos extremos: los autónomos y microempresas de menos de 10 empleados (que tenían la subvención Kit Digital como vía) y las grandes empresas de 250 o más.
El número de empleados se calculaba a partir de los datos de trabajadores en el Régimen General de la Seguridad Social y en el Régimen Especial de Trabajadores Autónomos (o por cualquier otro medio válido en derecho) en el momento de presentar la solicitud. Dentro de ese rango, el programa establecía tres segmentos con importes de bono distintos. Los resumo en esta tabla:
| Segmento | Número de empleados | Importe del bono |
|---|---|---|
| Segmento A | De 10 a menos de 50 | 12.000 € |
| Segmento B | De 50 a menos de 100 | 18.000 € |
| Segmento C | De 100 a menos de 250 | 24.000 € |
Esa estructura de segmentos e importes la desarrollo con más detalle en mi artículo sobre los segmentos, tamaños e importes del Kit Consulting. El segmento determinaba cuánto bono tenías; el resto de requisitos determinaban si podías acceder.
El importe del bono dependía del segmento, pero cada categoría de asesoramiento estaba topada en 6.000 euros, la misma cifra para los tres segmentos. Por eso el segmento no decidía cuánto valía cada servicio, decidía cuántos cabían.
¿Qué empresas podían acceder?
Más allá del tamaño, las bases exigían una serie de condiciones de elegibilidad. Estas eran las principales:
- Domicilio fiscal en España. Podían ser beneficiarias las pymes con domicilio fiscal en territorio español.
- Ser pyme conforme a la UE. Cumplir la definición del Reglamento (UE) 651/2014, no solo por empleados, sino también por los umbrales de volumen de negocio y balance que esa norma establece.
- No estar en causa de prohibición. No incurrir en ninguna de las prohibiciones para obtener subvenciones del artículo 13.2 de la Ley 38/2003, General de Subvenciones.
- Sin órdenes de recuperación pendientes. No tener una orden de recuperación pendiente de la Comisión Europea por una ayuda declarada ilegal o incompatible con el mercado común.
- Dentro del límite de minimis. No superar el límite de ayudas de minimis vigente, acumulando las recibidas en el periodo que marca la normativa europea.
Estos requisitos son los habituales de cualquier subvención pública española. Lo importante es que se comprobaban en el momento de la solicitud, así que la elegibilidad había que tenerla en regla antes, no después.
¿Hay que estar al corriente con Hacienda?
Sí. Como en prácticamente todas las ayudas públicas, era necesario estar al corriente de las obligaciones tributarias (con la Agencia Tributaria y, en su caso, con las haciendas autonómicas o forales) y de las obligaciones con la Seguridad Social. Este requisito deriva directamente del artículo 13.2 de la Ley General de Subvenciones, que enumera las situaciones que impiden ser beneficiario de una subvención, entre ellas no estar al corriente de pagos.
En la práctica, esto significaba que una empresa con deudas tributarias o con la Seguridad Social no podía acceder mientras no regularizara su situación. Es uno de los puntos donde más solicitudes se caen, así que conviene revisarlo con antelación: pedir los certificados de estar al corriente y resolver cualquier incidencia antes de iniciar el trámite.
Por mi experiencia con ayudas similares, los motivos de denegación más habituales no suelen ser el tamaño ni el domicilio —que son fáciles de comprobar— sino los detalles administrativos: una deuda pequeña con la Seguridad Social que la empresa creía saldada, un certificado caducado, o no haber comunicado correctamente otras ayudas de minimis. Son tropiezos evitables si se prepara la documentación con tiempo. La recomendación práctica es tratar la elegibilidad como una lista de comprobación cerrada antes de mover ningún papel, y no al revés.
¿Qué es el límite de minimis y por qué importa?
El límite de minimis es uno de los requisitos que más confusión genera y que más conviene entender. Las ayudas de minimis son subvenciones públicas de cuantía reducida que la normativa europea permite conceder sin notificación previa a la Comisión, precisamente por considerarse que no distorsionan el mercado. Pero hay un tope: una misma empresa no puede acumular ayudas de minimis por encima de un determinado importe en un periodo de varios ejercicios. El Kit Consulting computaba como ayuda de minimis, así que si tu empresa ya había recibido otras ayudas de este tipo (de otros programas, comunidades autónomas o ayuntamientos), había que sumar para comprobar que no se superaba el límite.
En la práctica, esto rara vez era un problema para una pyme normal, pero sí podía serlo para empresas muy activas en captación de subvenciones. Por eso, antes de solicitar, conviene tener un inventario de las ayudas de minimis recibidas en los últimos ejercicios. Es un cálculo que el asesor o la gestoría suelen hacer, pero del que la empresa debe ser consciente para no llevarse una denegación inesperada.
El requisito que muchos olvidan: el asesor adherido
Cumplir los requisitos de la empresa era condición necesaria, pero no suficiente. El bono solo podía consumirse contratando a un Asesor Digital Adherido al catálogo del programa. No valía cualquier consultoría: el asesor tenía que haber superado el proceso de adhesión de Red.es, que acreditaba su capacidad y experiencia para prestar servicios en las categorías del catálogo.
La relación se formalizaba mediante un Acuerdo de Prestación de Servicios de Asesoramiento entre la pyme beneficiaria y el asesor adherido, que fijaba el alcance, los entregables y el calendario. Sin asesor adherido no había forma de gastar el bono. Para entender en qué se gastaba, te ayuda mi guía sobre qué es el Kit Consulting y el repaso de todas las categorías de asesoramiento del programa.
Los ocho requisitos que exigía la orden, uno a uno
El artículo 8 de las bases fija ocho condiciones para tener la condición de beneficiario. Cada convocatoria concretaba cómo acreditarlas, pero la lista es esta.
- Domicilio fiscal en territorio español.
- Tener la consideración de pyme conforme al Anexo I del Reglamento (UE) 651/2014.
- Estar inscrito en el Censo de empresarios, profesionales y retenedores de la Agencia Tributaria o en el censo foral equivalente, reflejando la actividad que de verdad se ejerce, con la antigüedad mínima que fijara la convocatoria.
- No ser empresa en crisis según el artículo 2.18 del mismo reglamento europeo.
- Estar al corriente de las obligaciones tributarias y frente a la Seguridad Social.
- No estar sujeto a una orden de recuperación pendiente tras una decisión de la Comisión Europea que declarara una ayuda ilegal e incompatible con el mercado común.
- No incurrir en las prohibiciones del artículo 13.2 de la Ley 38/2003, que alcanzan también a las empresas que puedan presumirse continuación de otra que sí incurría.
- No superar el límite de ayudas de minimis, contando la acumulación de los últimos tres años con la definición de «única empresa» del Reglamento (UE) 2023/2831.
Y tres exclusiones que dejaban fuera con independencia de los ocho requisitos: las uniones temporales de empresas, las personas en situación de autoempleo, y las empresas y entidades de derecho público. También quedaban fuera los propios asesores digitales adheridos y quienes contrataran o subcontrataran con ellos para prestar el asesoramiento, además de colegios profesionales, sociedades civiles, comunidades de bienes y comunidades de propietarios.
La exclusión de las personas en situación de autoempleo es la que más sorprende, porque en el Kit Digital los autónomos sí eran beneficiarios: la confusión entre los dos programas es la primera causa de que alguien crea que podía pedirlo y no pudiera.
La fiscalidad del bono: lo que sí dice la orden
Hay dos cosas de las bases que tocan directamente la fiscalidad y conviene no confundirlas con el tratamiento contable del bono, que depende de tu caso.
La primera es que los impuestos indirectos no eran subvencionables. El artículo 19.2 excluye a la vez el IVA, el Impuesto General Indirecto Canario (IGIC) y el IPSI que se devengaran al contratar el asesoramiento, apoyándose en el artículo 31.8 de la Ley General de Subvenciones. El bono cubría el precio del servicio hasta su tope, y el impuesto lo pagaba la empresa.
La segunda es el régimen de minimis. La ayuda se concedía bajo ese régimen, así que contaba para el límite acumulado de los últimos tres años, y ese límite se calcula por «única empresa» según el Reglamento (UE) 2023/2831. Si tu grupo ya venía tocando el techo, esto es lo que decidía si podías recibirla.
Y una tercera que no es fiscal pero se pregunta en el mismo momento: se concedía una única subvención por beneficiario entre todas las convocatorias del programa, salvo que alguna permitiera más.
La base legal completa de todos estos requisitos está en la convocatoria y las bases publicadas en el BOE, que recojo y comento en otro artículo del cluster.
¿Y si tengo menos de 10 empleados?
Es una pregunta muy frecuente, sobre todo entre autónomos y microempresas. El Kit Consulting no estaba pensado para ellos: su umbral mínimo eran 10 empleados. Para las empresas más pequeñas y los autónomos, la vía de ayuda a la digitalización de tu negocio era el Kit Digital, un programa distinto que financiaba la implantación de soluciones (web, comercio electrónico, gestión, ciberseguridad) en lugar del asesoramiento estratégico. Conviene no confundir ambos: el Kit Digital paga herramientas; el Kit Consulting pagaba consultoría. Para entender la diferencia y cuál encaja en cada caso, te ayuda mi comparativa entre Kit Digital y Kit Consulting, y el análisis del Kit Digital por sectores para ver cómo cambia la prioridad según la actividad. Por mi experiencia con pymes en Castilla y León y Las Palmas, muchas empresas en la frontera de los 10 empleados ganaban claridad simplemente entendiendo a qué programa pertenecían.
¿Y de cara a futuras convocatorias?
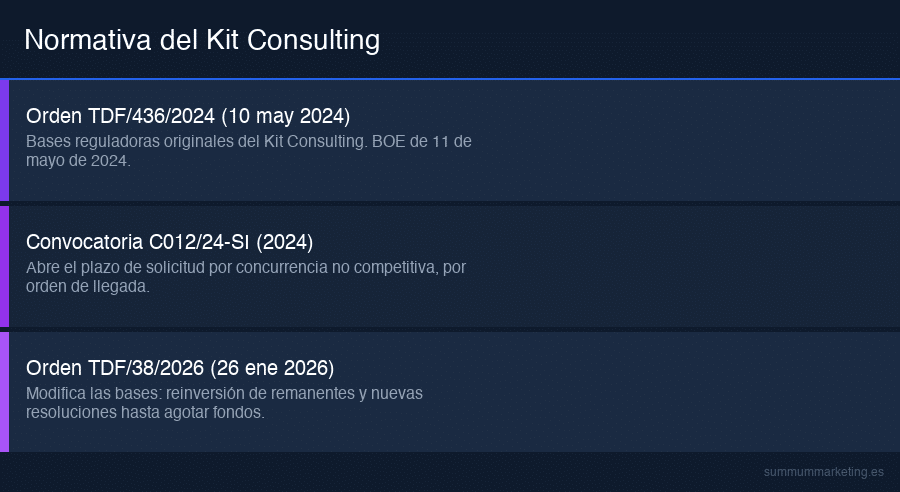
El plazo de solicitud de la convocatoria original se cerró. Conviene saber que en enero de 2026 se publicó la Orden TDF/38/2026, que modificó las bases para permitir la distribución de los fondos remanentes no utilizados en convocatorias anteriores, con el fin de aprovechar al máximo el presupuesto del programa. Esa orden, sin embargo, no concretaba todavía nuevos plazos ni el procedimiento de reasignación, que debían desarrollarse mediante instrucciones de Red.es y Acelera Pyme. Por eso, lo sensato para una pyme interesada era —y sigue siendo— tener la elegibilidad lista (tamaño, domicilio, al corriente de pagos, dentro de minimis) y estar atenta a las comunicaciones oficiales, sin dar por hecho ninguna reapertura mientras no se publique. Hago el seguimiento del estado del programa en mi guía sobre la guía 2026 del asesoramiento digital del Kit Consulting.
Mi consejo es que, si tu empresa encaja en el perfil, no esperes a que se anuncie una convocatoria para empezar a ordenar tu situación. Tener al día los certificados de Hacienda y Seguridad Social, el cálculo de minimis y una idea clara de qué categoría de asesoramiento te interesa es trabajo que vale la pena aunque el programa no reabra: te deja preparado para esta ayuda y para cualquier otra, y te obliga a pensar tu prioridad digital con antelación. La elegibilidad no caduca; la oportunidad, sí.
Preguntas frecuentes
¿Qué requisitos tiene el Kit Consulting?
Los principales eran: ser pyme de entre 10 y menos de 250 empleados conforme al Reglamento (UE) 651/2014, tener domicilio fiscal en España, estar al corriente de las obligaciones tributarias y con la Seguridad Social, no incurrir en las prohibiciones del artículo 13.2 de la Ley 38/2003 ni tener órdenes de recuperación pendientes de la UE, y no superar el límite de ayudas de minimis. Además, el bono solo se podía consumir contratando a un asesor digital adherido al catálogo del programa.
Fuentes
- BOE — Orden TDF/436/2024, bases reguladoras del Kit Consulting
- Red.es — Kit Consulting
- Acelera Pyme — Programa Kit Consulting
- BOE — Ley 38/2003, General de Subvenciones (art. 13)
- Plan de Recuperación, Transformación y Resiliencia — Conoce el programa Kit Consulting
Herramientas gratuitas relacionadas
Sin registro y con fuentes oficiales. Comprueba tu caso en 2 minutos.